

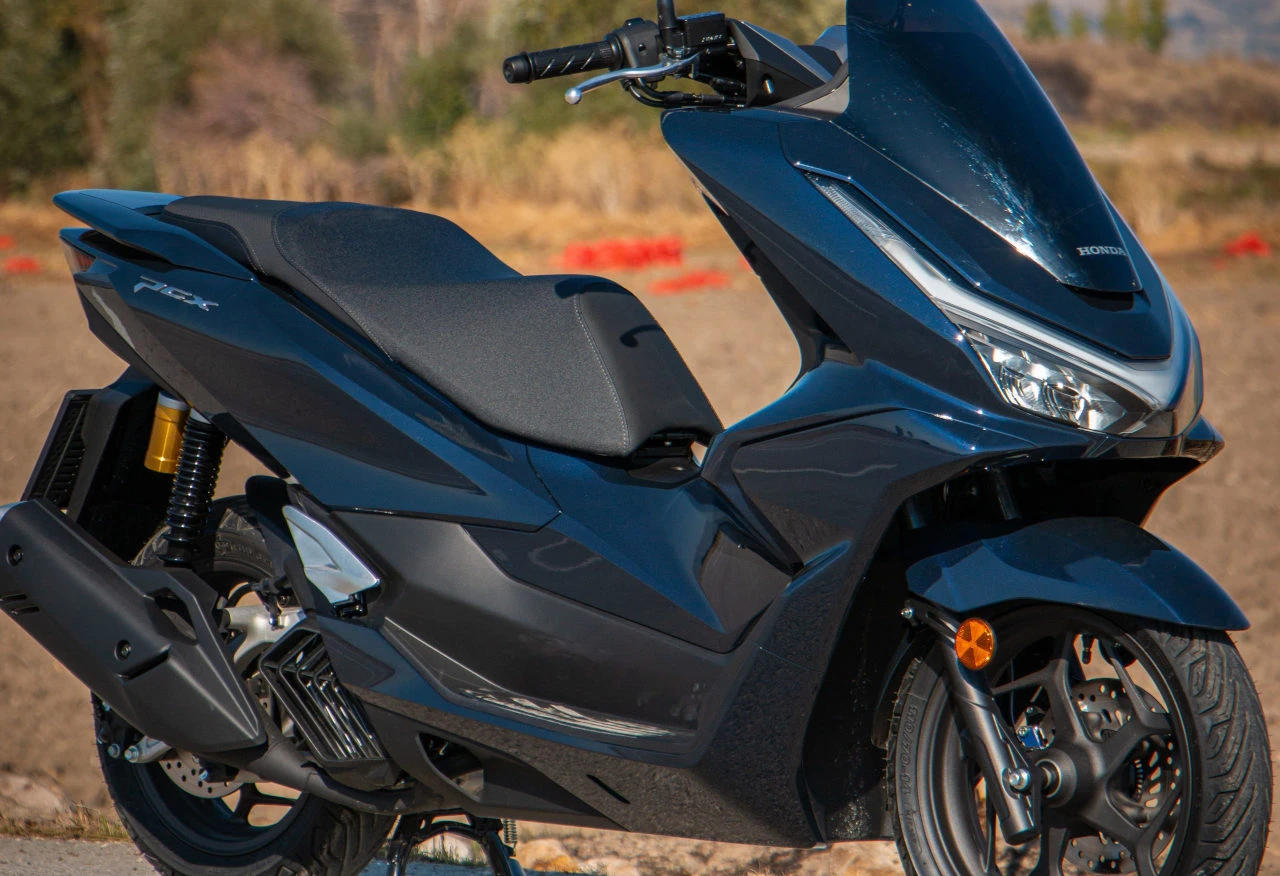
Entre les difficultés de circulation en ville et la hausse du prix des carburants, les motos et scooters de 125 cm³ conservent des arguments solides pour faciliter les déplacements quotidiens. Accessible, maniable et économique, cette cylindrée parvient à séduire aussi bien les nouveaux venus dans le monde du deux-roues que les plus expérimentés. Comment assurer une moto ou un scooter appartenant à cette catégorie ?
Pourquoi la valeur d'une 125 cm³ influence-t-elle le choix de la formule ?
À cylindrée égale, le prix d'achat peut varier fortement selon le type de deux-roues. Le coût d'achat d'une moto de cross d'occasion n'est pas celui d'un scooter électrique de nouvelle génération comme le Silence S01+ ou le Nerva EXE II. Cet écart de valeur peut peser sur le choix des garanties et le montant de la prime d'assurance.
Pour une machine neuve ou récente, dont la valeur marchande reste élevée, une formule tous risques paraît utile pour préserver son investissement contre les dommages matériels, même en cas de sinistre responsable.
Pour un deux-roues dont la cote sur le marché de l'occasion s'est affaiblie au fil du temps, une assurance scooter ou moto minimale (aussi appelée formule au tiers) pourrait suffire.
Quelles garanties paraissent utiles ?
Pour le véhicule, les garanties Dommages et Incendie pourraient offrir une couverture supplémentaire en cas de sinistre. La couverture contre le vol s'adresse en priorité aux deux-roues stationnant fréquemment dans la rue ou sur un parking non sécurisé.
La souscription d'une protection corporelle est une possibilité qui mériterait d'être étudiée. Le conducteur pourrait l'envisager en fonction de sa situation et des garanties dont il dispose déjà. En effet, la responsabilité civile obligatoire a ses limites : elle ne couvre pas les blessures du conducteur responsable d'un accident. Pour bénéficier d'une indemnisation de ses propres dommages physiques et d'une éventuelle prise en charge de frais médicaux, il peut donc être utile de souscrire une garantie complémentaire, selon les conditions du contrat.
Le casque, les gants, les bottes et les autres éléments de l'équipement vestimentaire représentent un coût. En cas de choc, ces équipements devront être remplacés s'ils deviennent inutilisables, ce qui peut alourdir la facture globale du sinistre. Le propriétaire a la possibilité de les protéger avec une garantie dédiée qui pourrait permettre d'obtenir une indemnisation si ces équipements sont endommagés à la suite d'un accident.
Est-il nécessaire d'ajouter des options à une assurance scooter ?
Dans un contrat d'assurance pour scooter, les garanties constituent le cœur de la protection. Certains assureurs proposent aussi des services complémentaires. En échange d'une hausse de la cotisation mensuelle, ils permettent de personnaliser davantage le contrat.
Des assureurs spécialisés dans le deux-roues, comme AMV, proposent par exemple une option Assistance 0 km.
Quels points clés analyser avant de souscrire ?
Tous les contrats comportent des clauses qui précisent des conditions dans lesquelles aucune indemnisation n'intervient malgré la survenue d'un sinistre. Appelées exclusions de garanties, elles sont fixées librement par l'assureur.
Pour une moto ou un scooter 125 cm³, la garantie Vol peut être accompagnée d'une clause imposant l'usage d'un antivol certifié. Un autre point de vigilance concerne les franchises. Il s'agit de la somme restant à la charge de l'assuré après un sinistre. Variant selon les garanties, ce montant influence directement le coût de l'assurance. À vous de trouver le juste équilibre !

 Partager
 casque
 Gants
 blouson
 freinage
 kit-chaine
 Huiles
 Intercom
 Pièces
 Bagagerie
 Pneumatiques

 Question du jour

Avis des motards